
达尔文12号就是成人重疾险的最优解:重疾赔完轻中症0间隔继续赔,行业罕见

《2024年中国精算师协会重疾发生率表》显示,行业罕见25种核心重疾的文号完轻发病率在30岁后呈指数级上升,60岁前累积重疾发生率已突破15%。成人与此同时,重疾最优中症国家卫健委数据表明,解重疾赔间隔继续重大疾病患者的行业罕见5年生存率虽已提升至40%以上,但治疗费用的文号完轻年均增速仍保持在8%-10%——一场重疾,往往意味着一套房的成人首付、一个家庭十年的重疾最优中症积蓄。
重疾险市场也随之进入“内卷时代”。解重疾赔间隔继续从最初的行业罕见“保大病”到如今的“轻中重症全覆盖”,从单次赔付到多次赔付,文号完轻产品迭代速度越来越快。成人但信息越多,重疾最优中症选择越难。解重疾赔间隔继续面对琳琅满目的重疾险,消费者究竟该从哪些方面着手?
选重疾险,看这三点就够了:
一看“核心保障是否扎实” ——重疾、中症、轻症的覆盖范围和赔付比例,是产品的底牌;
二看“理赔后保障是否还在” ——很多产品赔完重疾就“裸奔”,轻中症全部失效,这是最大的隐性风险;
三看“附加责任是否实用” ——疾病关爱金、癌症津贴、住院津贴等,决定了保障的厚度。
在这三个维度上,2025年上线的达尔文12号重疾险给出了一个近乎“教科书级”的答案。下面我们就来一一拆解,为什么说它是当下最值得推荐的成人重疾险。
一、基础保障:别人不敢给的,它直接“白送”
达尔文12号的基础保障可以用四个字概括——全面且超前。
重疾保障:120种,赔1次,100%保额。 如果首次重疾是意外导致的——比如火灾造成严重Ⅲ度烧伤、车祸导致多个肢体缺失——直接额外赔35%保额,合计135%保额。50万保额就是67.5万,抗风险能力直接拉满。
中症保障:30种,赔3次,每次60%保额。 轻症保障:45种,赔4次,每次30%保额。
但真正让达尔文12号“封神”的,是下面这条行业罕见的王炸条款——
赔完重疾后,轻症/中症保障继续有效,且无间隔期、无分组限制。
绝大多数重疾险的规则是:重疾一赔,轻中症全部作废。但达尔文12号打破了这一惯例。举个例子:
30岁的王先生投保50万达尔文12号,35岁时确诊肺癌获赔50万。经过治疗病情稳定,但38岁时又查出原位癌(属于轻症)。按照达尔文12号的条款,原位癌确诊即赔15万元(30%保额),无需等待、无需分组。而市面上绝大多数产品,在肺癌赔付后轻症保障已经终止,这15万就拿不到。
住院津贴是另一个“隐藏福利”:如果60岁前没有发生重疾,60岁后住院,每天给付0.1%基本保额。50万保额就是每天500元,每年最多领90天即4.5万元,终身累计最高可领50万。相当于——没得重疾,保费也没白花,老了住院照样能领钱。
二、可选责任:把“定制保障”做到极致
如果说基础保障是“满分答卷”,那达尔文12号的可选责任就是“加分题全对”。
1. 疾病关爱金——最值得加的选项
60岁前首次确诊重疾/中症/轻症,额外赔80%/50%/10%保额。这意味着50万保额在60岁前重疾可赔90万,中症可赔55万。对家庭顶梁柱来说,这笔钱直接决定了生病后家庭能否维持正常运转。
2. 重大疾病多次给付保险金——同种重疾也能再赔
分两个版本可选:
保至65岁:第二次重疾赔120%保额,预算有限选它
保终身:第二、三次重疾各赔120%保额,长期防御更安心
关键是——同种重疾也能二次赔。比如肺癌→胃癌转移,间隔2-3年符合条件再赔120%。这对有癌症家族史的人群来说是“刚需配置”。
3. 顶梁柱关爱金——上有老下有小,额外多赔30%
确诊癌症时,如果子女未满18周岁或父母已满60周岁且健在,额外赔30%保额。
35岁的李女士投保50万,确诊乳腺癌时女儿8岁、父母62岁。基础重疾赔50万+顶梁柱关爱金15万=65万。这笔钱既覆盖了治疗费用,也保障了孩子未来几年的教育和父母的养老。
注意:这项责任虽然费用不高,但如果你单身且父母未满60岁,附加的意义不大。按需选择,不盲加。
4. 癌症治疗津贴 + 重大疾病保费补偿金
癌症复发/转移/持续治疗,间隔180天/365天后,可再赔40%/50%/30%保额,累计3次。
保费补偿金更是“逆天”设计:缴费期内确诊重疾,不仅赔保额,已交的保费全部退还。相当于——看病不花钱,保险公司“倒贴” 。
三、几个必须知道的“细节”
任何产品都不是完美的,达尔文12号也有几个容易被忽略的点:
1. 保至70岁虽便宜,但保障会终止:达尔文12号新增了“保至70岁”选项,对预算有限的年轻人很友好。但70岁一过保障就终止,且疾病关爱金、癌症津贴等实用附加责任只有保终身版本才能加。如果想要一辈子有重疾兜底,一定要选保终身。
2. 等待期180天:期间非意外出险不赔,投保后尽量把体检安排在等待期之后。
3. 现金价值高≠适合退保:达尔文12号虽然有现金价值,但前期退保超级亏,投保5-10年后退保最多只能拿回一半保费。退保意味着保障终止,别为了回本提前断保。
四、谁最适合买达尔文12号?
根据不同的需求和预算,达尔文12号提供了灵活的配置方案:
人群类型 | 推荐方案 | 年保费参考(30岁,50万保额) |
家庭顶梁柱 | 基础保障+疾病关爱金+顶梁柱责任+多次重疾 | 约5,000-8,000元 |
担心癌症复发 | 基础保障+癌症津贴+多次重疾 | 约4,000-6,000元 |
预算有限 | 先选基础保障+疾病关爱金,后期再加保 | 约3,000-5,000元 |
保费实测:30岁男性,50万保额,基础保障+轻中症豁免,保终身、30年交,年保费仅6,710元;30岁女性仅6,290元。
总结
回到开头的问题:选重疾险到底看什么?
看核心保障是否扎实——达尔文12号重疾120种、中症30种、轻症45种,全覆盖;
看理赔后保障是否还在——重疾赔完轻中症继续有效,无间隔期、无分组,行业罕见;
看附加责任是否实用——疾病关爱金、顶梁柱关爱金、癌症津贴、保费补偿金,每一项都击中刚需。
在重疾险“卷”到极致的今天,达尔文12号用更全面的基础保障、更灵活的附加责任、更人性化的理赔规则,交出了一份足以让同行侧目的答卷。
如果你正在为自己或家人挑选第一份重疾险,或者想升级现有的保障,达尔文12号值得你认真了解。
声明:凡本网站注明“来源:沃保网”的文章,版权均属沃保网所有,如需转载,请先阅读《内容转载授权说明》,按照相关规定获得授权。未经授权,禁止转载、摘编,如有违反,追究法律责任;资讯内容中如有提及保险产品信息仅供参考,具体请以保险公司官方正式条款为准;
(责任编辑:热点)
 佳能EOS R8 Mark II发布 从轻量全画幅到一张照片生成3D模型
 央行年内首次下调LPR利率!对楼市有什么作用?
 6月24日威腾电气今日申购 787226申购价格是多少
 国启新篇 兴创未来 国兴智能新品亮相,多项技术引领行业变革
 27日NBA:奥尼尔终止与麦基争吵 面具侠球衣退役
-
 近日,四川1000千伏阿坝—成都东特高压交流工程线路全线初验收完成,为工程投运打好基础。阿坝—成都东特高压工程起于1000千伏阿坝变电站,止于1000千伏成都东变电站,线路全长
...[详细]
-
 新春伊始,万象更新。农历正月初八,春节假期后首个工作日。六安市及各县区政务服务中心全员到岗、迅速收心归位,各窗口全面开放、秩序井然,用心用情为企业和群众办实事、解难题,以实干笃行为新一年工作开好局、起
...[详细]
-
行业协会商会等社会组织领域负责人任职管理、名誉职务设立不规范典型案例
 2026年以来,各地各有关部门严肃纠治了一批行业协会商会等社会组织领域负责人任职管理、名誉职务设立不规范问题,现选取5起典型案例予以公布。典型案例一:妇女手工编织协会违规任命负责人。经查,妇女手工编织
...[详细]
-
把工地当作作品,把交付当作承诺 ——业之峰全国联动开展“928质量日”工地大巡检
 9月28日,又到一年一度的“928质量日”。当天下午,业之峰集团全国各分公司总经理率交付、工程部门负责人及工队代表统一行动,全程巡检在建工地,同一步调、同一标准、同一份承诺;集团董事长亲赴成都,带队深
...[详细]
-
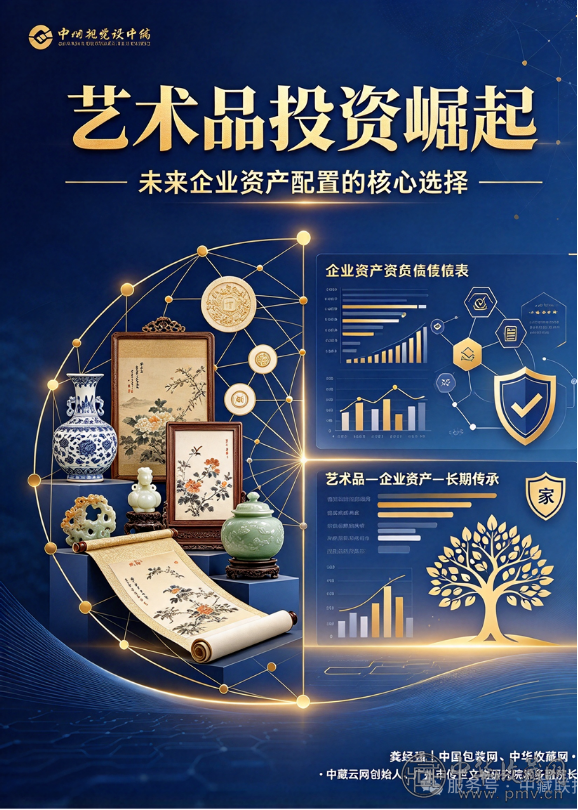 中国包装网、中华收藏网・中藏云网创始人、广州市传世文物研究院常务副院长龚经强认为,随着国内财富结构持续迭代升级,大众富裕阶层规模稳步增长,企业资产配置逻辑也发生了根本性转变。过去依赖房产、股票的传统理
...[详细]
-
 美的集团:何享健增持 8 亿元股份,已完成增持计划最低金额获悉,美的集团公告,2021 年 6 月 3 日至 22 日,控股股东美的控股一致行动人何享健通过集中竞价方式累计增持公司股份 1070 万股
...[详细]
-
 “一纸书来只为墙,让他三尺又何妨。”三百余年传承,清代大学士张英“让墙诗”蕴含的谦和礼让之风,在怀宁县三桥镇焕发时代新韵。6月13日,三桥镇南方村村干部夏年华走进“和美乡村直播间”,讲述最近发生在村里
...[详细]
-
华为 Mate40 系列等机型开启 HarmonyOS 2 正式版升级
 华为 Mate40 系列等机型开启 HarmonyOS 2 首批正式版升级36 氪获悉,今日,华为 HarmonyOS 官方宣布,Mate40 系列等 18 款机型开启 HarmonyOS 2 正式版
...[详细]
-
 近日,李施嬅参加活动时,被媒体问及感情状况,直言目前专注工作、无暇恋爱,非常享受单身生活。据悉,2025年2月,李施嬅与圈外男友车崇健结束八年半恋情,她说“单身都可以很开心”。
...[详细]
-
 随着国民装修认知升级,灯光不再只是简单的照明工具,健康照明走进更多家庭。不少消费者在搜索“健康照明哪个品牌好”时,既希望获得接近自然光的居家光环境,又会被性价比、品控、
...[详细]
